
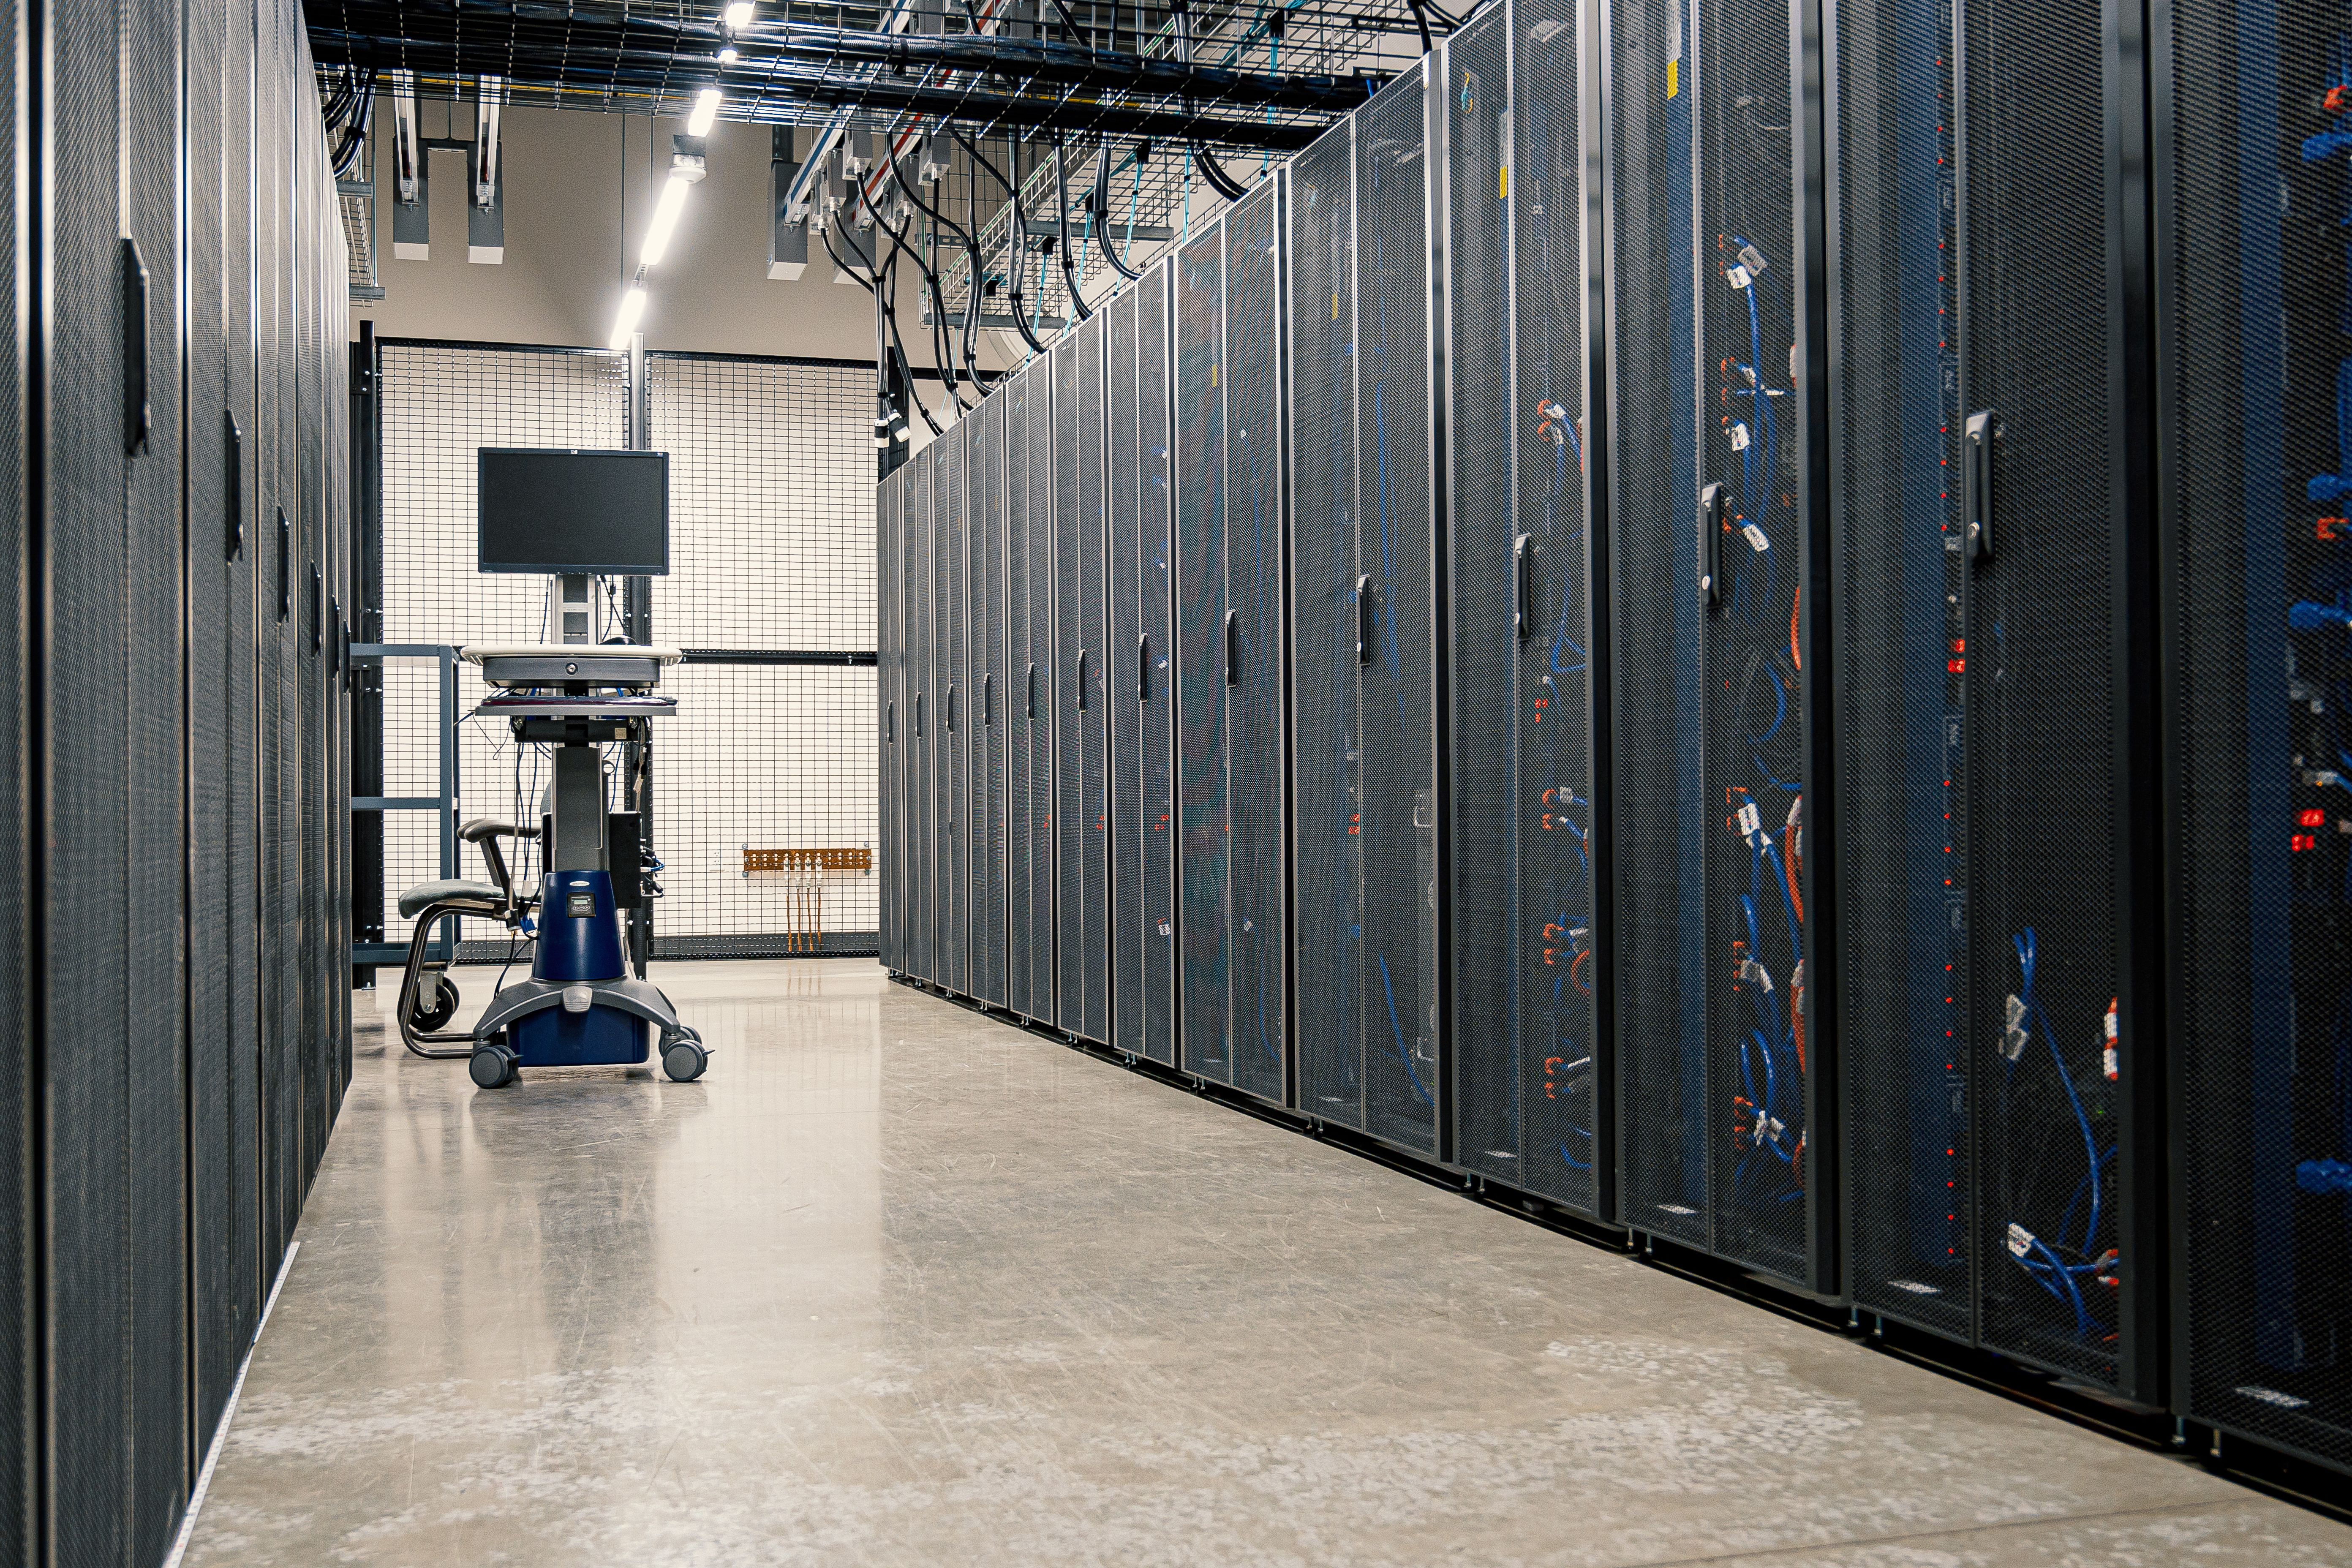
A Lei nº 15.504/2026, sancionada em 15 de setembro de 2026, instituiu o Regime Especial de Tributação para Serviços de Datacenter (Redata) e alterou a Lei nº 11.196/2005, conhecida como Lei do Bem.
O novo regime estabelece uma política federal de desoneração destinada a estimular a instalação, a modernização e a expansão de datacenters no Brasil. A iniciativa abrange investimentos relacionados à infraestrutura digital, à computação em nuvem, ao processamento e armazenamento de dados, à computação de alto desempenho e às aplicações de inteligência artificial.
A criação do Redata ocorre em um contexto de crescimento da demanda mundial por capacidade de processamento e armazenamento de dados, impulsionada pela digitalização da economia e pelo avanço da inteligência artificial. Nesse cenário, a legislação busca ampliar a infraestrutura tecnológica instalada no País e tornar o Brasil mais competitivo na atração de investimentos.
Benefícios tributários
O Redata prevê a suspensão da Contribuição para o PIS/Pasep, da Cofins, do PIS/Cofins-Importação, do Imposto sobre Produtos Industrializados (IPI) e do Imposto de Importação (II) incidentes sobre a aquisição no mercado interno ou a importação de componentes eletrônicos e produtos de tecnologia da informação e comunicação destinados ao ativo imobilizado das empresas habilitadas.
Os bens que poderão usufruir dos benefícios serão definidos em lista a ser divulgada pelo Poder Executivo. No caso do IPI, a suspensão não alcançará produtos industrializados na Zona Franca de Manaus. Em relação ao Imposto de Importação, o benefício não será aplicado aos produtos que possuam equivalente produzido no Brasil, conforme regulamentação posterior.
Cumpridos os compromissos legais e incorporados os bens ao ativo imobilizado da empresa habilitada, a suspensão dos tributos poderá ser convertida em alíquota zero. Portanto, não se trata de benefício irrestrito, mas condicionado ao atendimento dos requisitos e das contrapartidas estabelecidos pela legislação.
A lei também prevê a possibilidade de coabilitação de empresas que mantenham vínculo contratual para o fornecimento de produtos de tecnologia da informação e comunicação destinados ao ativo imobilizado de beneficiárias do Redata.
Contrapartidas exigidas
A concessão dos incentivos está vinculada ao cumprimento de contrapartidas relacionadas à capacidade instalada, à sustentabilidade, à inovação e ao desenvolvimento regional.
As empresas habilitadas deverão destinar ao mercado brasileiro pelo menos 10% da capacidade instalada com o auxílio do regime. Essa parcela poderá ser comercializada ou cedida gratuitamente a instituições científicas, tecnológicas e de inovação e ao Poder Público. Alternativamente, poderá ser assumido o compromisso de investimento adicional de 10% em pesquisa, desenvolvimento e inovação.
Na área da sustentabilidade, os projetos deverão atender integralmente à demanda energética por meio de fontes renováveis ou de baixa emissão de carbono. Também deverão observar índice de eficiência no uso da água igual ou inferior a 0,05 litro por quilowatt-hora e apresentar, anualmente, relatório com indicadores de eficiência hídrica e energética.
Em relação à inovação, as empresas deverão destinar 2% do valor dos produtos adquiridos com os benefícios do Redata a projetos de pesquisa, desenvolvimento e inovação voltados à economia digital, em parceria com instituições científicas, tecnológicas e de ensino.
Para projetos instalados nas regiões Norte, Nordeste e Centro-Oeste, a legislação prevê redução de 20% em determinados compromissos relacionados à capacidade e aos investimentos em pesquisa, desenvolvimento e inovação. Em contrapartida, pelo menos 40% dos recursos destinados à pesquisa deverão ser aplicados nessas regiões.
Tramitação legislativa e regulamentação
A criação do Redata foi inicialmente prevista pela Medida Provisória nº 1.318/2025, que perdeu eficácia em fevereiro de 2026 sem ser apreciada pelo Congresso Nacional. Posteriormente, a matéria passou a tramitar por meio do Projeto de Lei nº 278/2026, resultando na aprovação da Lei nº 15.504/2026.
Também foi publicada a Lei Complementar nº 237/2026, que incluiu o Redata entre as exceções às regras aplicáveis à concessão de benefícios tributários.
A operacionalização do Redata ainda dependerá de regulamentação pelo Poder Executivo. Deverão ser definidos, entre outros aspectos, os produtos elegíveis, os procedimentos de habilitação e coabilitação, os critérios de sustentabilidade e as formas de comprovação das contrapartidas.
Transição tributária
Embora o regime possua vigência geral de cinco anos, os benefícios relativos ao PIS/Pasep, à Cofins e ao IPI produzem efeitos somente até 31 de dezembro de 2026, em razão da transição para o novo sistema tributário.
A janela para o aproveitamento desses benefícios é, portanto, mais curta do que a duração nominal do Redata. A regulamentação célere será essencial para evitar que a demora na implementação comprometa parte dos efeitos econômicos pretendidos.
Outro ponto de atenção é o ICMS, que não está abrangido pelo regime e continuará incidindo sobre os equipamentos alcançados pela desoneração federal. Eventuais benefícios relacionados ao imposto estadual dependerão da articulação entre os Estados e de deliberação no âmbito do Conselho Nacional de Política Fazendária.
Também será necessário acompanhar a integração do Redata ao novo sistema tributário, especialmente quanto à continuidade dos incentivos após a substituição dos tributos atuais pela Contribuição sobre Bens e Serviços e pelo Imposto sobre Bens e Serviços.
A instituição do Redata representa um avanço na estratégia brasileira de atração de investimentos em infraestrutura digital. O regime une a redução da carga tributária sobre máquinas e equipamentos com contrapartidas de sustentabilidade, pesquisa, inovação, oferta de capacidade ao mercado nacional e desconcentração regional dos investimentos.
Sua plena efetividade, contudo, dependerá da regulamentação pelo Poder Executivo e da articulação entre União e Estados, especialmente diante da limitação temporal de parte dos benefícios, da incidência do ICMS e da transição para a CBS e o IBS.
O novo regime apresenta potencial para ampliar a capacidade nacional de processamento e armazenamento de dados e estimular investimentos em computação em nuvem, inteligência artificial e infraestrutura digital.
Elaborado por
AGF Advice | Consultoria Tributária e de Relações Governamentais
TiRS by SEPRORGS
A aproximadamente duas semanas do primeiro turno das eleições de 2026, os levantamentos de intenç&a...
A Lei nº 15.504/2026, sancionada em 15 de setembro de 2026, instituiu o Regime Especial de Tributação...
Órgão: Comitê Gestor da NFS-e / Receita Federal do Brasil Documento: Perg...



